Asuransi Mobil Listrik Memangnya Ada? Simak Risikonya!
Banyak orang mendadak panik begitu memikirkan nasib kendaraan masa depan mereka.
"Eh, kalau mobil bensin biasa kan jelas ada asuransinya. Nah, kalau asuransi mobil listrik memangnya ada?"
Jawabannya: Ada banget!
Perusahaan asuransi di Indonesia sekarang sudah mulai menyediakan polis khusus buat kendaraan listrik alias Electric Vehicle (EV).
Kamu tidak perlu bingung lagi kalau mau melindungi mobil kesayangan kamu dari berbagai benturan jalanan.
Tapi tunggu dulu, jangan keburu sembarangan ambil polis cuma karena iming-iming premi murah!
Memiliki mobil listrik itu punya dinamika yang beda jauh dari mobil bensin konvensional.
Ada beberapa risiko khusus, aturan main, dan fakta unik yang jarang sekali tenaga penjual asuransi beberkan ke kamu.
Yuk, aku ajak kamu membedah risiko dan hal-hal tersembunyi seputar perlindungan mobil listrik ini!
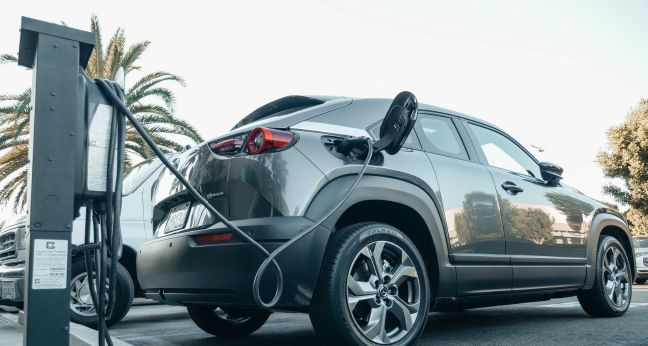
1. Baterai Rusak? Siap-Siap Syok Sama Harganya!
Komponen paling mahal di dalam mobil listrik itu adalah baterainya.
Harganya tidak main-main, bisa menyentuh angka 40% sampai 50% dari total harga mobil itu sendiri.
Kalau baterai mobil kamu rusak akibat benturan di jalan atau terkena genangan air yang ekstrem, biaya perbaikannya bakal membengkak parah.
Masalahnya, tidak semua jenis polis menanggung kerugian ini secara penuh.
Kamu wajib memastikan apakah asuransi mobil listrik yang kamu pilih benar-benar mencakup perlindungan baterai dari risiko banjir dan benturan fisik, atau malah mengecualikannya.
2. Premi Lebih Mahal dari Mobil Bensin
Banyak pemilik EV kaget saat pertama kali melihat tagihan premi tahunan mereka.
Mengapa premi kendaraan listrik cenderung lebih mahal dari mobil biasa di kelas harga yang sama?
Alasannya, risiko kerugian finansial yang ditanggung perusahaan asuransi jauh lebih tinggi.
Tekhnisi yang menangani mobil listrik butuh keahlian khusus, dan harga suku cadangnya masih tergolong tinggi karena banyak yang harus impor.
Perusahaan asuransi tentu memutar otak agar tidak rugi, sehingga tarif premi ikut menyesuaikan profil risiko tersebut.
3. Batas Tipis Antara Garansi Pabrik vs Klaim Asuransi
Ini nih yang sering bikin orang bingung dan akhirnya berujung rasa kecewa.
Setiap pembeli EV biasanya dapat garansi baterai dari pabrikan hingga 8 tahun.
Namun, garansi pabrik dan polis perlindungan itu dua hal yang sangat berbeda.
Garansi Pabrik
Hanya menanggung cacat produksi atau penurunan fungsi alami (degradation).
Asuransi
Menanggung kerusakan akibat faktor eksternal seperti kecelakaan, kecurian, atau bencana alam.
Kalau baterai mobil kamu mati karena kecelakaan tapi kamu mengklaimnya ke garansi resmi, siap-siap saja ditolak mentah-mentah.
Sebaliknya, kalau baterai kamu soak karena pemakaian wajar, kamu tidak bisa menuntut ganti rugi ke pihak asuransi.
Kamu harus cerdas membedakan kedua fungsi ini.
4. Bengkel Rekanan yang Masih Sangat Terbatas
Memperbaiki mobil bensin penyok itu gampang banget, tinggal lempar ke bengkel pinggir jalan juga selesai.
Tapi kalau mobil listrik yang bermasalah?
Nggak bisa sembarangan mekanik berani menyentuhnya!
Sistem kelistrikan tegangan tinggi (high voltage) butuh sertifikasi khusus agar tidak menyetrum atau memicu kebakaran.
Akibatnya, jumlah bengkel rekanan yang sanggup menangani EV masih sangat terbatas.
Jika kamu mengalami musibah di luar kota besar, proses evakuasi dan perbaikannya bisa memakan waktu yang sangat lama.
5. Risiko Kebakaran yang Membutuhkan Penanganan Khusus
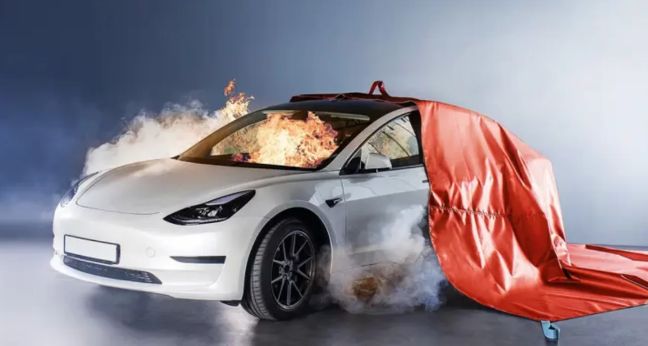
(img / firecek)
Kebakaran pada mobil listrik memang tergolong jarang terjadi.
Namun sekalinya terjadi reaksi thermal runaway pada baterai lithium-ion, api bakal sangat sulit dipadamkan.
Pemadam kebakaran bahkan butuh ribuan liter air hanya untuk mendinginkan satu unit baterai EV.
Risiko ini membuat perusahaan asuransi menerapkan syarat yang cukup ketat.
Jika kebakaran terpicu oleh modifikasi sistem listrik secara mandiri atau penggunaan pengisi daya (charger) rakitan yang tidak standar, klaim kamu bisa gugur dalam sekejap.
6. Charger Rumah (Wallbox) Belum Tentu Terlindungi
Saat kamu membeli kendaraan listrik, kamu biasanya mendapatkan fasilitas pengisian daya yang dipasang di garasi rumah.
Peralatan ini juga rentan tersambar petir, korsleting listrik rumah, atau tersenggol kendaraan lain saat diparkir.
Banyak nasabah berasumsi kalau alat isi daya di rumah otomatis terlindungi oleh polis kendaraan.
Padahal, sebagian besar perusahaan asuransi menganggap wallbox sebagai aksesori terpisah dari unit mobil.
Jika kamu ingin alat ini aman, kamu harus menambah klausal perlindungan khusus dengan sedikit biaya ekstra.
Tips Cerdas Memilih Polis Kendaraan Listrik
Melihat deretan risiko di atas, bukan berarti kamu harus takut dan batal membeli mobil listrik.
Kamu cuma perlu lebih teliti saat membaca klausul dokumen kontrak.
Berikut beberapa tips simpel agar kamu tidak rugi di kemudian hari:
1. Pilih Jenis All Risk (Comprehensive)
Jangan pelit memilih jenis TLO (Total Loss Only).
Mengingat perbaikan kecil pada sensor EV saja harganya mahal, jenis All Risk jauh lebih aman untuk kantong kamu.
2. Cek Detail Perluasan Jaminan
Pastikan ada poin perlindungan banjir, angin topan, huru-hara, dan perlindungan pihak ketiga.
3. Tanyakan Jaringan Bengkel Resmi
Pastikan perusahaan asuransi yang kamu pilih bekerja sama langsung dengan Authorized Dealer (ATPM) merek mobil kamu.
Jadi, sekarang kamu sudah paham kan kalau asuransi mobil listrik itu memang ada dan wajib hukumnya buat kamu miliki?
Jangan sampai niat hati mau hemat uang bensin, tapi malah tekor gara-gara lupa melindungi aset berhargamu ini!
Menurut kamu, risiko mana yang paling bikin kamu mikir dua kali sebelum boyong mobil listrik ke rumah?